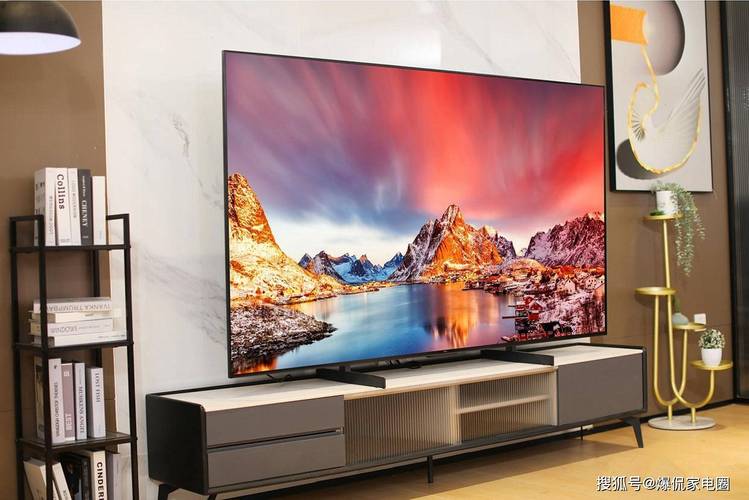
曾经,OLED电视是高端市场的璀璨明珠,代表着极致的画质与不菲的身价。一台55英寸的OLED电视,几年前动辄一两万元,让普通消费者望而却步。进入2024年,OLED电视价格却突然“大跳水”——55英寸跌至五千元上下,65英寸甚至跌破八千元。消费者欢呼“久违的性价比”到来,但在这一派热闹的降价狂欢背后,却藏着整个产业链的无奈与唏嘘。\n\n一、降价的表面:消费者盛宴,竞争白热化\n\n从市场端看,OLED电视降价最直观的原因是竞争加剧。一方面是Mini LED背光电视的强势崛起,以更低的成本实现了接近OLED的对比度和亮度;另一方面,Micro LED技术虽然尚远,但已然拉高了消费者对“下一代显示技术”的预期。而在中低端市场,传统LCD电视凭借极为成熟的面板供应链,把75英寸甚至98英寸的超大屏价格压到了不可思议的底线。OLED夹在中间,不上不下。为了守住销量、清掉库存,降价成了最直接的武器。\n\n疫情后全球消费电子需求疲软,电视出货量连年下滑,厂商为了保营收、抢份额,只能牺牲利润。于是我们看到,在电商大促中,OLED电视的折扣力度一次比一次狠。 真正了解内情的人清楚:如果不是万不得已,没有哪个面板厂愿意主动打价格战。\n\n二、真实的唏嘘:面板厂的亏损与挣扎\n\nOLED电视之所以贵,根本原因在于上游蒸镀工艺复杂、良率爬升艰难,尤其是大尺寸OLED面板,全球能够稳定量产的只有LG Display(LGD)一家独大,三星显示则主攻QD-OLED作为另一条技术路线。但即便是LGD,其大尺寸OLED业务也长期处于亏损状态——投资巨大、折旧沉重、产能利用率常年不满。\n\n2023年至2024年,LGD连续多个季度营业亏损,不得已开始调整战略:一方面减少大尺寸OLED面板的扩产计划,将部分产能转向车载显示;另一方面通过技术改进降低材料成本,试图让OLED面板的制造成本向LCD靠拢。然而技术的进步是缓慢的,成本下降的每一分钱,都是企业在研发和良率上苦苦搏命的结果。\n\n当面板厂开始被动降价、甚至低于成本价出货时,整个供应链的每一个环节都被压得喘不过气。上游的材料、设备厂商订单缩减,中游的面板厂发生巨亏,下游的电视品牌虽然暂时靠低价冲了销量,但利润率也被榨到极限。如果这种局面长期持续,将扼杀下一代显示技术迭代的能力——试问,当投入几百亿的产线无法盈利,谁还敢义无反顾地奔赴更先进的OLED印刷显示或是Micro LED?\n\n三、衰落还是转机?电视行业的十字路口\n\n必须承认,OLED的画质依然拥有LCD不可替代的优势:纯粹的黑、无限对比度、广视角、快速响应,这些都是忠实影音爱好者的心头好。但随着技术路线的演化,OLED可能正在沦为“过渡技术”。它的高端特性正在被Mini LED追赶甚至在某些场景下超越,而它的成本劣势却始终掣肘着自己下探到主流市场。这叫高端不专属,下沉下不了——两端受压,非常憋屈。另一方面,中国面板巨头京东方、TCL华星正在积极布局印刷OLED,试图在中小尺寸平板、笔记本领域打破韩企垄断,但视频中的大屏OLED电视能否因为这股新势力的进入而成本骤降、品类回暖,尚未可知。\n\n降价仍会刺激放量,OLED电视正在进入它从未谋面的下沉市场:小镇中产、新生代极客、游戏主机玩家,这在一定程度上延缓了这项技术的衰落。但这种以扩大用户群为目的的降价注定是不可持续的,要想把一时的销量奇迹变成长期的健康业务,需要面板、材料、设备等全产业链的血脉打通——突破发光材料寿命、保证制造良率、拉动又轻又便宜的环保背板……每条都是硬骨头。既要有迭代,又要有基本盘的生噁,像在天台舞.@&丝的动作分拆搞”{
OLED电视价格“跳水”背后 风光降价,暗藏唏嘘
如若转载,请注明出处:http://www.yunqicelue.com/product/45.html
更新时间:2026-09-21 15:44:47